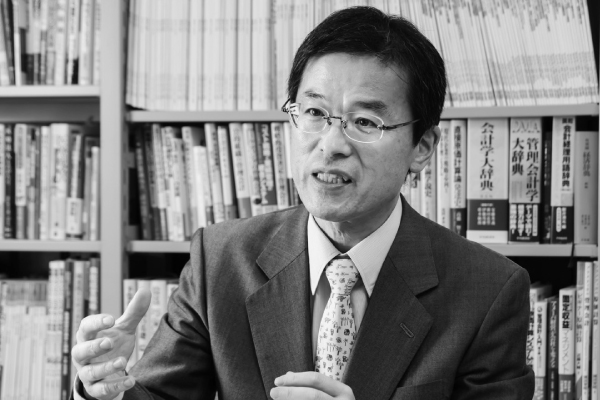
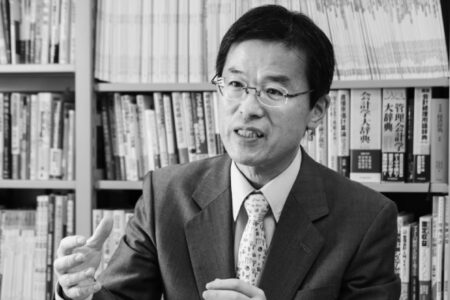
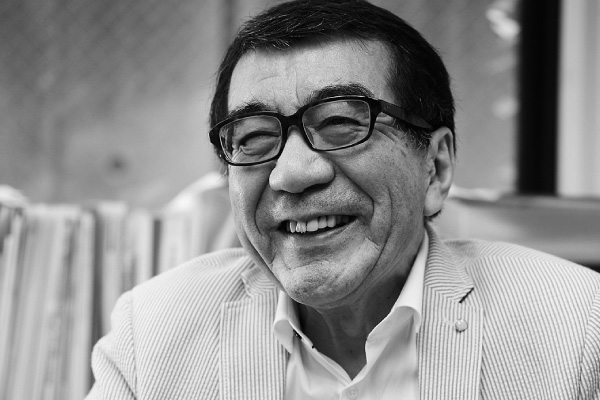
荒井 耕(あらい・こう)1971年東京都生まれ。94年一橋大学商学部卒。富士総合研究所を経て2001年一橋大学大学院博士課程修了(商学)。02年大阪市立大学准教授、08年一橋大学商学研究科准教授を経て12年より現職。日本会計研究学会・太田黒澤賞他受賞 。
少子高齢化に伴い医療需要が変化し、深刻な人手不足も進む中、診療報酬の抑制や急激な物価高騰が重なり、精神論や経験則に頼るこれ迄の医療経営は限界を迎えつつある。今、現場に求められているのは、客観的なデータに基づき、質の高い医療と病院の採算性を持続的に両立させる「管理会計」の知恵だ。長年に亘りこの分野の研究を牽引し、国の政策作りにも関わってきた一橋大学大学院経営管理研究科教授の荒井耕氏に、医療法人の多角化から地域連携の未来迄、持続可能な医療を守る為のヒントを聞いた。
——会計学の中でも、特に病院経営に関心を持たれたきっかけと、当時の問題意識をお聞かせ下さい。
荒井 大学卒業後に就職した富士総合研究所で、厚生省(当時)からの受託研究案件として病院の原価計算に関する調査事業に携わった事が最初の契機となりました。実際に調査を進める中で、次第にこの分野に強い興味を抱く様になったのです。又、当時は実務の参考となる既存研究が殆ど無い事にも気付き、このテーマを本格的に研究してみようと大学院に進みました。1990年代半ばの事でしたが、長期的な少子高齢社会は既に予測されており、それに伴う財政悪化を踏まえると、公共性の高い医療分野に於いては、管理会計や経営管理に関する課題が益々重要になるのではないかと考えていました。
医療現場の行動変容を促す管理会計の力
——管理会計は病院経営の何を可視化し、経営層の判断や現場の行動にどう役立つのでしょうか?
荒井 大きく分けて2つの側面から捉える事が出来ます。1つは、経営管理者層の様々な意思決定を支援する為の「情報提供機能」です。法人全体の経営状況は勿論の事、老健施設や訪問看護等の各種事業、更には診療科や病棟といった各部門に於ける損益状況が可視化されます。必要性と実現可能性に応じ、各種手術や各種DPC等、サービス別の損益も把握可能となります。経営層はこうした多角的な情報に基づき、機器設備等への投資や重点領域の決定といった戦略的な判断に加え、部門への資源配分や業績評価等も行います。もう1つの重要な側面が、経営層が目指す方向へと現場の職員の行動を促す「影響機能」です。顧客、財務、内部プロセス、学習と成長等の複数の視点から経営を捉える「バランスト・スコアカード」や事業計画等を通じて中長期的な戦略方針を現場に伝え、それに沿った行動を促す事が狙いです。この際、常に損益等の財務数値ばかりが用いられる訳ではありません。病床利用率や平均在院日数、紹介率、研修参加率や患者満足度等、現場の職員が直感的に理解し易く、日々の行動変容に直結する具体的な指標が活用されます。
再投資を見据えた利益の蓄積と採算管理
——物価や人件費が上昇する中、病院経営者が今、最優先で取り組むべき課題は何でしょうか。
荒井 診療報酬の抑制政策が続く中、物価高や医療従事者の処遇改善の要請が一段と強まり、現在の病院経営を取り巻く損益状況は嘗て無い厳しい環境に置かれています。最も強調すべきは、単年度の決算で帳尻を合わせ、一時的に黒字化させれば十分という訳ではないという事です。例えば高額な医療機器は5〜7年、病棟の建て替えであれば30〜40年という長いサイクルで更新が必要になります。こうした再投資に中長期的に対応していく為には、常日頃から計画的且つ継続的に一定の利益を内部に蓄積しておかなければなりません。経営者の最優先課題は、病院の持続可能性を確保する為、あらゆる対策を総動員し、損益改善や利益蓄積に向けた取り組みを、現場の職員と共に進めていく事に他なりません。
——病院の採算に於いては、消費税率引き上げに伴う診療報酬の補填に病院側から疑問の声が有ります。
荒井 私は以前、中央社会保険医療協議会の「医療機関等における消費税負担に関する分科会」で会長を務め、詳細なデータを精査してきましたが、総額ベースのマクロ(国全体)としては確実に補填が行われています。但し、個々の病院単位のミクロな視点で実態を検証すれば、補填が十分に行き渡っていない赤字病院も有れば、図らずも益税状態となっている医療機関も存在するのが現実です。こうしたマクロ対応の算定根拠となってきた「医療経済実態調査」は、サンプリング量が少なく、医療界全体の正確な代表値となっているか不透明な面が有りました。現在では、全ての医療法人が提出を義務付けられている事業報告書等及び経営情報等をベースにした、対象を網羅したデータベースの構築が進んでおり、今後はより透明性が高く実態に即した制度設計へと進んでいく事が期待されます。その為にも、病院が正しくデータを提出する事が必要です。
——診療科・部門別の採算は、どの範囲や頻度で把握すべきですか?
荒井 診療科等の部分的な組織単位を、私達の研究
領域では「責任センター」と呼んでいます。この責任
センターを損益により管理する範囲については、例えば手術室等の中央診療部門や事務部門まで含めるのか、又、年1回なのか月次なのか、どれ位の頻度で可視化すべきか等、経営層が現場を適切に管理し、行動を促す上で「必要十分な程度になっているか」という視点が求められます。











LEAVE A REPLY